
发布日期:2026-11-08 12:00 点击次数:65
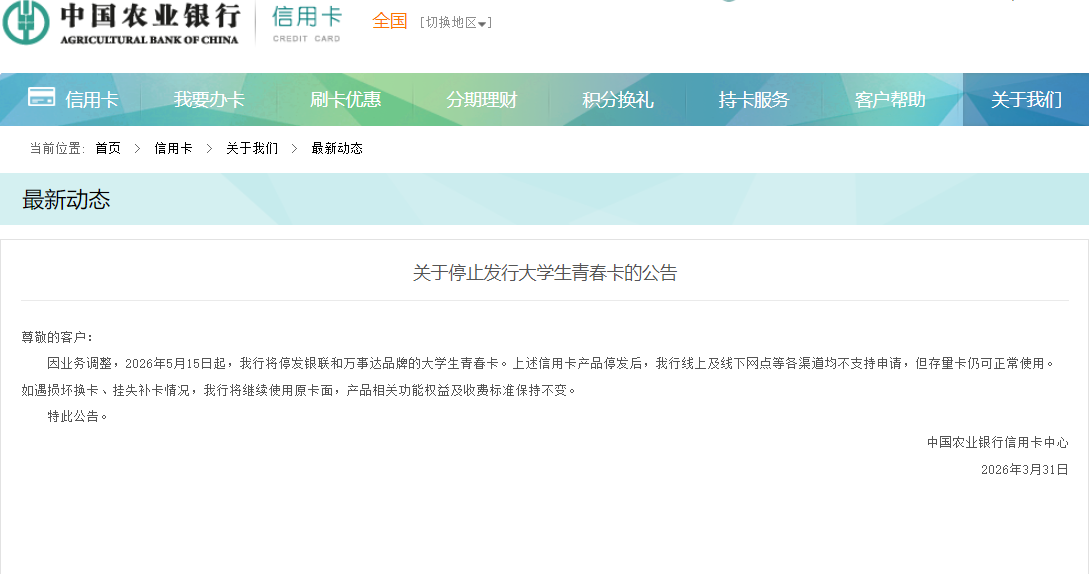
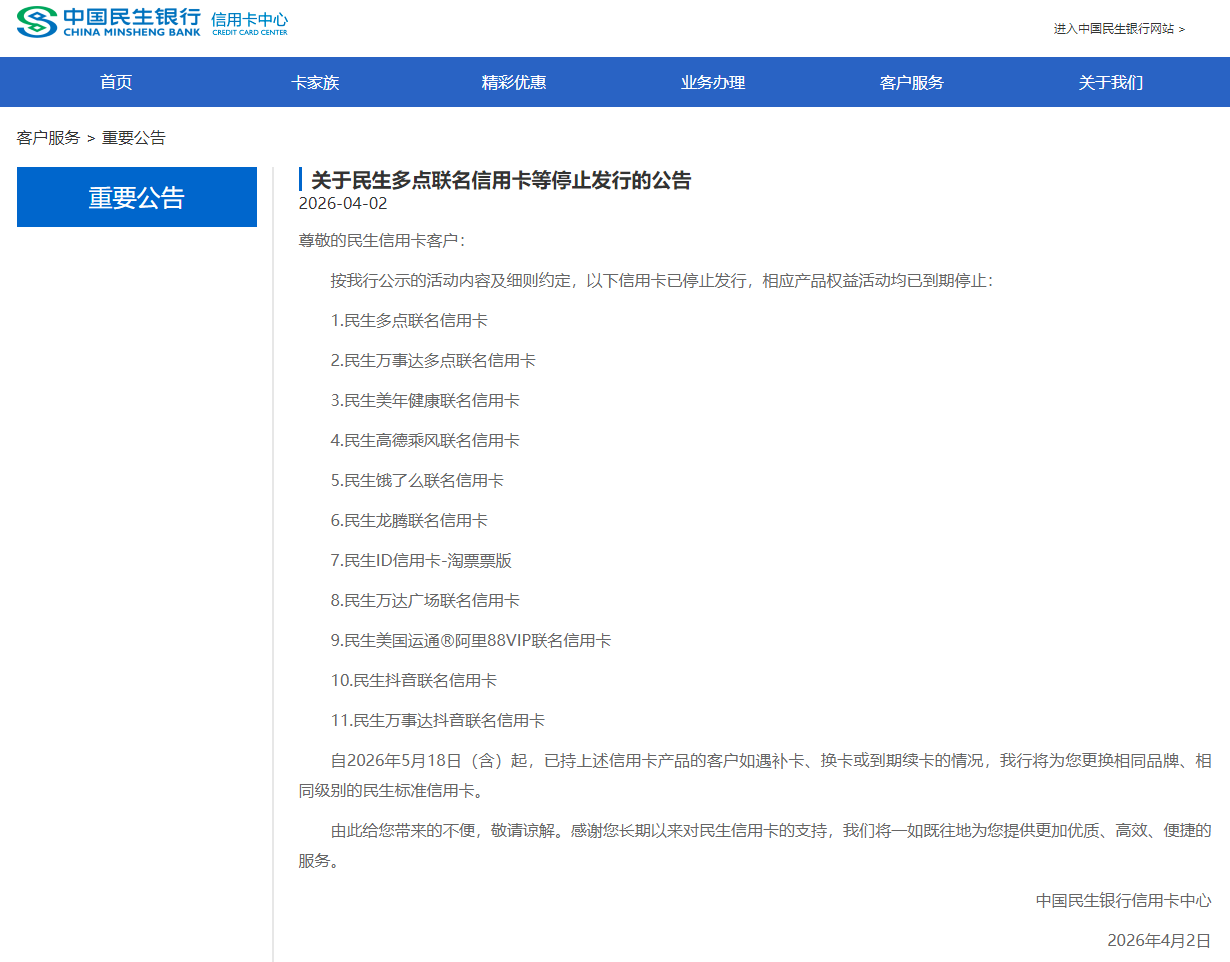
近期,多家银行接连发布公告,文告罢手刊行部分信用卡居品,触及国有大行、股份制银行及场地银行,停发居品以联名信用卡为主,同期涵盖部分主题信用卡。
中国东说念主民银行发布的《2025年支付体系运行总体情况》清晰,律例2025年末,宇宙信用卡和假贷合一卡数目为6.96亿张,较2024年末,该数目减少3100万张。较历史高点减少1.11亿张,多家国有大行选择主动削弱。
如故算作银行零卖业务中枢增长点、落幕快速延伸的信用卡业务,为若何今纷繁按下“降速键”?其实这背后是监管、风险与市集环境的三重倒逼。
一直以来,信用卡行业处在一个“赛马圈地”的疏漏式竞争气象,发夹量曾是中枢KPI。盲目拓展客群、多半刊行联名信用卡,这导致了多半“就寝卡”的产生,不仅占用资源,还加多了责罚资本。跟着监管新规落地,明确条目“永恒就寝卡率不得跳跃20%”,且严禁将发夹量算作单一侦察看法,银行算帐无效产能,已成为合规蓄意的势必选择。
除了监管倒逼,市集环境的变化也让信用卡业务的增量空间逐渐见顶。当今,我国信用卡市集浸透率已处于高位,单纯依靠发夹量增长的形态已无可捏续性。与此同期,互联网金融居品、转移支付器具的快速发展,进一步分流了信用卡的浪掷场景,这也让银行不得不从头谛视信用卡业务的定位。更毛病的是,部分银行出于风险摆布的磋商,驱动主动收紧授信门槛,并缩减部均权力成立。
关于银行业来说,信用卡业务最根柢的方向,是办事住户合理浪掷需求。告别疏漏式增长后,信用卡行业的竞争逻辑已发生根人道革新,昔时的中枢竞争力将相接在精致化运营、场景化办事与风险防控身手上。银行需要聚焦优质客群,优化居品体系,剥离同质化、低效益的居品,聚焦生老病死等刚需浪掷场景,将信用卡办事与住户生计深度绑定。同期,进一步升迁风控精确度,诈欺金融科技本事禁止资金违法流向,在合规与风险可控的前提下,为优质客群提供更方便、更具个性化的金融办事。
总的来说,昔时的竞争不再是看谁发的卡多开yun体育网,而是看谁留得住金融浪掷者。